La inteligencia artificial está transformando los centros de datos: exige mayor capacidad de cómputo, redes más rápidas y nuevas estrategias de energía y refrigeración.
La pregunta ya no es solo cuánto puede crecer la infraestructura, sino dónde y con qué recursos puede hacerlo de manera fiable.
La energía marca el ritmo
Según la Agencia Internacional de la Energía (AIE), los centros de datos consumieron aproximadamente 415 TWh de electricidad en 2024, cerca del 1,5 % del total mundial. En su escenario base, la AIE proyecta unos 945 TWh para 2030. Es una proyección sujeta a incertidumbre, no una previsión garantizada.
La disponibilidad de electricidad, los plazos de conexión, los transformadores y la infraestructura de red influyen en la viabilidad de cada proyecto. En este contexto, la proximidad a los usuarios sigue siendo importante, pero debe evaluarse junto con el acceso a energía y la capacidad de expansión.
Diseñar para el rendimiento y la resiliencia
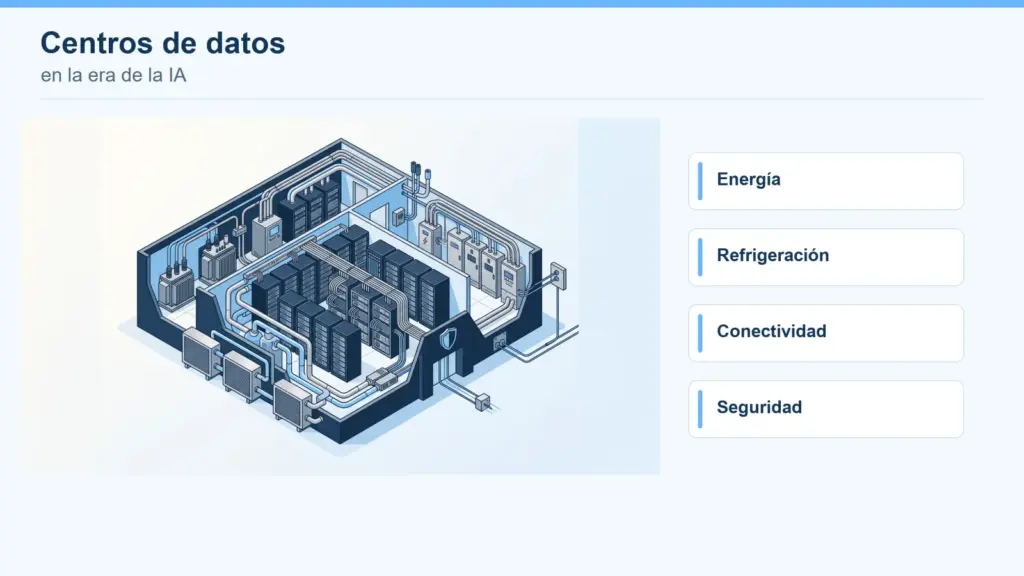
- Refrigeración y eficiencia. Las cargas de IA de alta densidad pueden requerir soluciones de refrigeración líquida y diseños térmicos adaptados. La reutilización del calor puede ser útil cuando existen condiciones técnicas y demanda local adecuadas.
- Almacenamiento y conectividad. El almacenamiento definido por software, la nube y las redes de alta capacidad contribuyen a administrar datos y conectar servidores y sistemas de almacenamiento.
- Seguridad y continuidad. El cifrado, la protección física y de red, así como la redundancia de energía y conectividad, ayudan a reducir riesgos. La distribución geográfica puede apoyar la recuperación ante incidentes, pero no la garantiza por sí sola.
- Emplazamiento y escalabilidad. Conviene evaluar latencia, suelo, disponibilidad de electricidad y agua, costes, permisos, proveedores y talento, además del margen real de expansión.
- Flexibilidad energética. Las baterías y la gestión de cargas pueden apoyar la resiliencia o la adaptación a la red; sus beneficios dependen del diseño, la regulación y las condiciones locales.
Perspectivas y capacidad por país
El siguiente panorama reúne cifras aproximadas de distintas fechas, ámbitos y metodologías. Bogotá es una cifra urbana; las demás no deben interpretarse automáticamente como equivalentes. La cartera anunciada no es capacidad operativa.
| País | Capacidad actual aproximada | Perspectiva / cartera | Inversiones destacadas |
|---|---|---|---|
| Chile | 255 MW en 36 centros operativos (sept. 2026) | 367,8 MW adicionales hacia 2031; más de 120 MW en construcción | US$1.616 millones asociados a ocho desarrollos |
| Colombia | 58 MW en Bogotá (primer semestre de 2026) | 300 MW planeados en Bogotá; mercado de US$450 millones (2025) a US$1.440 millones (2031) | ODATA: US$1.300 millones en dos centros; el primero previsto para finales de 2026 |
| Perú | 25–50 MW (estimación) | Crecimiento estimado del mercado: 13,6 % anual entre 2025 y 2031; Lurín como polo de IA e hiperescala | Gtd: US$13 millones adicionales para alcanzar 20 MW en Lurín; régimen de zonas económicas especiales (ZEEP) |
| España | 425 MW IT: Madrid 212, Barcelona 63, Aragón 108 y resto 42 (sept. 2026) | Cartera ibérica superior a 10 GW. Madrid: 538 MW de mercado total y 1.105 MW previstos para 2030, según otra metodología | Prensa especializada: más de €8.000 millones en curso y hasta €90.000 millones en cartera |
| Türkiye | 160 MW (oct. 2025) | Más de 210 MW adicionales; Ankara concentraría cerca del 60 % de la nueva capacidad | Rönesans–Digital Realty: hasta 200 MW y US$3.000 millones; Trendyol: ~US$500 millones (48 MW); Khazna: hasta 100 MW |
Otros mercados de referencia son Brasil, con más de 1 GW de capacidad comisionada, y México, donde Querétaro alcanza aproximadamente 300 MW. En América Latina se registran 1,87 GW comisionados y 4,14 GW en cartera. Paraguay destaca por sus precios eléctricos y Fortaleza, en Brasil, por su conectividad submarina.
La oportunidad para inversores y operadores no reside únicamente en el volumen anunciado: depende de convertir proyectos en instalaciones viables, con energía disponible, permisos, financiación y plazos de ejecución realistas.
Fuentes verificadas
Utilizamos estadisticas de diferentes fuentes; los proyectos anunciados pueden variar.