Yapay zekâ, veri merkezlerini dönüştürüyor; daha fazla işlem kapasitesi, daha hızlı ağlar ve enerji ile soğutmada yeni yaklaşımlar gerektiriyor.
Stratejik soru artık yalnızca altyapının ne kadar büyüyebileceği değil, nerede ve hangi kaynaklarla güvenilir biçimde büyüyebileceğidir.
Tempoyu enerji belirliyor
Uluslararası Enerji Ajansı’na (IEA) göre veri merkezleri 2024’te yaklaşık 415 TWh elektrik tüketti; bu, küresel toplamın yaklaşık %1,5’ine karşılık geliyor. Ajansın temel senaryosu, tüketimin 2030’da yaklaşık 945 TWh’ye ulaşacağını öngörüyor. Bu rakam kesin bir tahmin değil, belirsizlik içeren bir senaryodur.
Elektriğe erişim, şebeke bağlantı süreleri, trafolar ve şebeke altyapısı her projenin uygulanabilirliğini etkiliyor. Kullanıcılara yakınlık önemini korurken, enerjiye erişim ve genişleme imkânı ile birlikte değerlendirilmelidir.
Performans ve dayanıklılık için tasarım
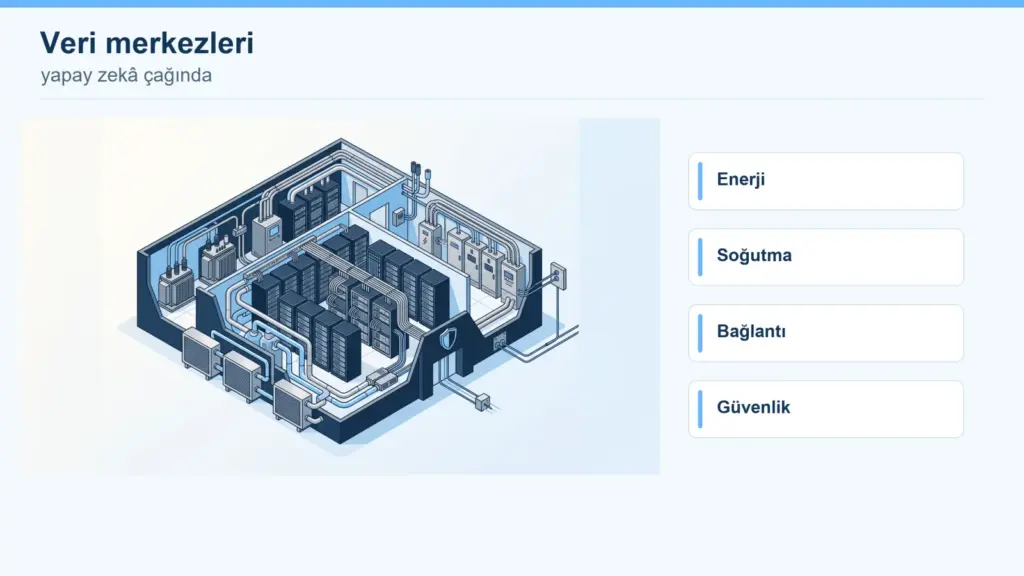
- Soğutma ve verimlilik. Yüksek yoğunluklu yapay zekâ iş yükleri sıvı soğutma ve özel termal tasarım gerektirebilir. Isının yeniden kullanımı, teknik koşullar ve yerel talep uygunsa değer yaratabilir.
- Depolama ve bağlantı. Yazılım tanımlı depolama, bulut hizmetleri ve yüksek kapasiteli ağlar veri yönetimini ve sunucular ile depolama sistemleri arasındaki bağlantıyı destekler.
- Güvenlik ve süreklilik. Şifreleme, fiziksel ve ağ güvenliği ile enerji ve bağlantı yedekliliği riskleri azaltmaya yardımcı olur. Coğrafi dağılım felaket sonrası toparlanmayı destekleyebilir; ancak tek başına garanti etmez.
- Konum ve ölçeklenebilirlik. Gecikme, arazi, elektrik ve suya erişim, maliyetler, izinler, tedarikçiler, yetenek havuzu ve gerçekçi genişleme alanı birlikte değerlendirilmelidir.
- Enerji esnekliği. Bataryalar ve yük yönetimi dayanıklılığı veya şebekeye uyumu destekleyebilir; faydalar tasarıma, mevzuata ve yerel koşullara bağlıdır.
Ülke bazında pazar görünümü ve kapasite
Aşağıdaki görünüm, farklı tarihlerden, coğrafi kapsamlardan ve yöntemlerden gelen yaklaşık rakamları bir araya getirir. Bogotá verisi şehir düzeyindedir; diğer verilerin otomatik olarak eşdeğer olduğu varsayılmamalıdır. Açıklanan proje hattı, işletmedeki kapasite değildir.
| Ülke | Yaklaşık mevcut kapasite | Görünüm / proje hattı | Öne çıkan yatırımlar |
|---|---|---|---|
| Şili | 36 faal tesiste 255 MW (Eylül 2026) | 2031’e kadar 367,8 MW ek kapasite; 120 MW’tan fazlası inşaat halinde | Sekiz projeyle ilişkili 1,616 milyar ABD doları |
| Kolombiya | Bogotá’da 58 MW (2026 ilk yarı) | Bogotá’da 300 MW planlanıyor; pazar 450 milyon dolardan (2025) 1,44 milyar dolara (2031) | ODATA: iki tesis için 1,3 milyar dolar; ilki 2026 sonunda planlanıyor |
| Peru | 25–50 MW (tahmin) | 2025–2031 döneminde yıllık tahmini %13,6 pazar büyümesi; Lurín, YZ ve hiper ölçek merkezi | Gtd: Lurín’de 20 MW’a ulaşmak için ek 13 milyon dolar; özel ekonomik bölge (ZEEP) düzenlemesi |
| İspanya | 425 MW BT: Madrid 212, Barselona 63, Aragón 108, diğer 42 (Eylül 2026) | İber Yarımadası proje hattı 10 GW üzerinde. Madrid: farklı yönteme göre 538 MW toplam pazar kapasitesi ve 2030 için 1.105 MW öngörüsü | Sektör basınına göre 8 milyar avrodan fazla yatırım sürüyor; 90 milyar avroya kadar yatırım proje hattında |
| Türkiye | 160 MW (Ekim 2025) | 210 MW’ın üzerinde ek kapasite; yeni kapasitenin yaklaşık %60’ı Ankara’da | Rönesans–Digital Realty: 200 MW’a ve 3 milyar dolara kadar; Trendyol: ~500 milyon dolar (48 MW); Khazna: 100 MW’a kadar |
Diğer referans pazarlar arasında 1 GW’ın üzerinde devreye alınmış kapasiteye sahip Brezilya ve Querétaro’da yaklaşık 300 MW kapasite bulunan Meksika yer alıyor. Latin Amerika’da 1,87 GW devreye alınmış kapasite ve 4,14 GW proje hattı bulunuyor. Paraguay elektrik fiyatlarıyla, Brezilya’daki Fortaleza ise denizaltı kablo bağlantısıyla öne çıkıyor.
Yatırımcılar ve işletmeciler için fırsat yalnızca açıklanan hacme bağlı değildir: projelerin erişilebilir enerji, izinler, finansman ve gerçekçi teslim süreleriyle uygulanabilir tesislere dönüşmesi belirleyicidir.
Doğrulanmış kaynaklar
Rakamlar farklı kaynak ve tarihlerden gelmektedir; açıklanan projeler değişebilir.